Domain devd.de kaufen?
Wir ziehen mit dem Projekt
devd.de um.
Sind Sie am Kauf der Domain
devd.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain devd.de kaufen?
Wie kann ein Fahrtenbuch korrekt geführt werden, um die steuerliche Absetzbarkeit von beruflichen Fahrten nachzuweisen?
Ein Fahrtenbuch sollte alle beruflichen Fahrten detailliert und lückenlos dokumentieren, einschließlich Datum, Uhrzeit, Start- und Zielort sowie den Zweck der Fahrt. Es ist wichtig, dass das Fahrtenbuch handschriftlich geführt wird und keine nachträglichen Änderungen vorgenommen werden. Zudem sollte das Fahrtenbuch regelmäßig und zeitnah geführt werden, um eine hohe Glaubwürdigkeit zu gewährleisten. **
Wie kann man einen Ausgabenbeleg korrekt und eindeutig gestalten, um die steuerliche Absetzbarkeit zu gewährleisten?
Um die steuerliche Absetzbarkeit zu gewährleisten, sollte der Ausgabenbeleg alle relevanten Informationen enthalten, wie Datum, Name des Unternehmens, Betrag und Leistung. Zudem sollte der Beleg ordentlich und gut lesbar sein, um Missverständnisse zu vermeiden. Zusätzlich ist es wichtig, den Beleg zusammen mit anderen Unterlagen wie Rechnungen oder Verträgen aufzubewahren, um im Falle einer Prüfung alle erforderlichen Nachweise vorlegen zu können. **


Ähnliche Suchbegriffe für Steuerliche Absetzbarkeit
Top-Angebote
Produkte zum Begriff Steuerliche Absetzbarkeit:
-
Steuerliche Realteilung, Fachbücher von Institut der Wirtschaftsprüfer in Deutschland e.V.Die ertragsteuerliche Behandlung der Realteilung von Mitunternehmerschaften war in der jüngeren Vergangenheit mehrfach geänderter höchstrichterlicher Rechtsprechung und Änderungen der Verwaltungsauffassung unterworfen. Wirtschaftsprüfer, Steuerberater und ihre Mitarbeiter stehen vor der Herausforderung, einen Überblick über die Rechtsentwicklung zu behalten, um kompetent beraten zu können. Das IDW legt mit diesem Buch die, soweit ersichtlich, erste praxisorientierte Aufarbeitung der aktuellen Rechtslage unter Berücksichtigung von Ertragsteuern, Umsatzsteuer, Grunderwerbsteuer und Erbschaftsteuer mit Blick auf die wesentlichen steuerlichen Fragestellungen einer Realteilung vor. Die Darstellung zielt darauf ab, das Rüstzeug zu vermitteln, um kompetent zu beraten und offene Praxisfragen sowie steuerliche Risiken zu erkennen. Der Schwerpunkt liegt auf Inlandssachverhalten. Fortbestehende ungeklärte Praxisfragen werden anhand der Auffassungen von Finanzverwaltung und Literatur aufgearbeitet. Ein anschauliches Praxisbeispiel im ausklappbaren Umschlag begleitet den Leser durch das gesamte Buch und erleichtert so das Verständnis für die zahlreichen Fallkonstellationen der steuerlichen Realteilung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Verrechnungspreise, Fachbücher von Eva Greil, Stefan Greil, Katharina Becker, Felix Loose, Kerstin DaigfussDas Fachbuch "Steuerliche Verrechnungspreise" von Kiehl bietet einen fundierten und praxisorientierten Einstieg in das komplexe Thema der Verrechnungspreise. Anhand einer fiktiven Unternehmensgruppe und deren grenzüberschreitenden Transaktionen wird der Leser durch eine strukturierte Fallstudie geführt. Jedes Kapitel behandelt spezifische Aspekte, die auf den gemeinsamen Ausgangsfall Bezug nehmen, und orientiert sich an den OECD-Verrechnungspreisleitlinien. Die aktualisierte Neuauflage enthält neue Kapitel zu Anzeigepflichten, der Unterstützung durch künstliche Intelligenz, ESG-Kriterien sowie zur globalen Mindestbesteuerung. Dieses Handbuch richtet sich sowohl an Einsteiger, die die Grundlagen der steuerlichen Verrechnungspreise erlernen möchten, als auch an erfahrene Praktiker, die ihr Wissen vertiefen wollen. Es bietet eine klare Orientierung und Sensibilisierung für die Herausforderungen im Bereich der Verrechnungspreise.74,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Produktmanagement – Innovation – Digitalisierung, Fachbücher von Gerd SchwandnerProduktmanagement ist ein Managementkonzept, das markt- und innovationsorientiert entlang des Produktlebenszyklus den wirtschaftlichen Erfolg eines Produkts oder einer Dienstleistung sicherstellen soll. In diesem Buch wird zunächst das Produktmanagement-Konzept erläutert und aufgezeigt, wie eine Implementierung in der Praxis erfolgen kann. Basierend auf der Geschäfts- und Innovationsstrategie wird ein sechsstufiger Produktinnovationsprozess skizziert. Dieser ergänzt die klassische Entwicklung um agile Methoden sowie Elemente aus dem Marketing, dem Innovationsmanagement und dem Design. Im Mittelpunkt dabei steht die Konzeptentwicklung mit Anforderungsermittlung, Positionierung und Produktstrategie. Unter 'digitales Produktmanagement' wird schliesslich aufgezeigt, wie Produkte und Dienstleistungen weiter 'digitalisiert' werden können. Daneben wird ausgeführt, wie der Produktinnovationsprozess durch den Einsatz digitaler Technologien und Methoden, inklusive Anwendungen der künstlichen Intelligenz, schneller, flexibler und innovativer gestaltet werden kann. Prof. Dr. Gerd A. Schwandner Jahrgang 1972; Studium und Promotion in Karlsruhe, Aachen und den USA; Praxiserfahrung als Berater, Manager, Gründer und geschäftsführender Gesellschafter; seit 2009 Professur für Produktmanagement an der Technischen Hochschule Ingolstadt.79,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
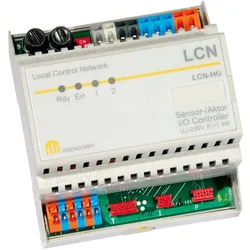
Issendorff Schalt- und LCN-HU Dimmmodul mit erw. Programmierung, AutomatisierungDas Schalt- und LCN-HU Dimmmodul von Issendorff ist eine vielseitige Lösung für die Automatisierung von Beleuchtungssystemen. Es dient als Erweiterung zum LCN-SH und bietet elektronische Schaltausgänge mit einer Leistung von 2x 500 VA, die für grössere Beleuchtungsaufgaben geeignet sind. Das Modul ermöglicht die Ansteuerung von Vorschaltgeräten über Kleinspannungsausgänge, die wahlweise 0-10 Volt (analog), DSI (digital) oder DALI (digital) unterstützen. Die schraublosen Klemmen und der LCN-Stecker sorgen für eine einfache Installation und Verbindung. Mit einer Versorgungsspannung von 230 V~ (auch 120 V~ verfügbar) ist das Modul für den Netzbetrieb konzipiert und bietet eine zuverlässige Lösung für die Steuerung von Lichtquellen. Die integrierten Sicherheitsfunktionen, wie die Sicherungsausfall-Erkennung, gewährleisten einen sicheren Betrieb. - Zwei elektronische Schaltausgänge mit jeweils 500 VA für grössere Beleuchtungsaufgaben - Unterstützung von 0-10 Volt, DSI und DALI für die Ansteuerung von Vorschaltgeräten - Einfache Installation durch schraublose Klemmen und LCN-Stecker - Sicherheitsfunktionen wie Sicherungsausfall-Erkennung - Geeignet für Hutschienenmontage.313,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Arten von Belegen werden benötigt, um die Ausgaben für die steuerliche Absetzbarkeit zu belegen?
Für die steuerliche Absetzbarkeit von Ausgaben werden in der Regel Belege wie Rechnungen, Quittungen und Kontoauszüge benötigt. Diese Belege müssen den Namen des Unternehmens, das Datum, den Betrag und eine detaillierte Beschreibung der Ausgabe enthalten. Es ist wichtig, alle Belege sorgfältig aufzubewahren, um bei Bedarf nachweisen zu können, dass die Ausgaben tatsächlich angefallen sind. **
-
Wie kann ein Fahrtenbuch ordnungsgemäß geführt werden, um die steuerliche Absetzbarkeit von beruflichen Fahrtkosten zu gewährleisten?
Ein Fahrtenbuch sollte alle beruflichen Fahrten mit Datum, Ziel, Kilometerstand und Zweck genau dokumentieren. Private Fahrten müssen klar von beruflichen Fahrten getrennt werden. Das Fahrtenbuch sollte regelmäßig und lückenlos geführt werden, um bei einer Steuerprüfung als Nachweis akzeptiert zu werden. **
-
Welche Vorteile bietet das Dienstwagenleasing im Vergleich zum Kauf eines Firmenfahrzeugs und wie lässt sich die steuerliche Absetzbarkeit optimieren?
Beim Dienstwagenleasing entfallen hohe Anschaffungskosten und es besteht die Möglichkeit, regelmäßig ein neues Fahrzeug zu nutzen. Zudem können die Leasingraten als Betriebsausgaben steuerlich abgesetzt werden. Um die steuerliche Absetzbarkeit zu optimieren, sollte man auf eine niedrige monatliche Leasingrate achten und gegebenenfalls Sonderausstattungen vermeiden. **
-
Wie kann man die steuerliche Absetzbarkeit von Weiterbildungskosten nutzen? Welche Kosten können bei der Steuererklärung als haushaltsnahe Dienstleistungen abgesetzt werden?
Die steuerliche Absetzbarkeit von Weiterbildungskosten kann genutzt werden, indem man die Kosten als Werbungskosten in der Steuererklärung angibt. Dafür müssen die Weiterbildungskosten beruflich veranlasst sein und zur Verbesserung der eigenen beruflichen Position dienen. Haushaltsnahe Dienstleistungen, die bei der Steuererklärung abgesetzt werden können, umfassen beispielsweise Kosten für Reinigung, Gartenpflege, Betreuung von Kindern oder pflegebedürftigen Angehörigen. **
Wie wirkt sich die steuerliche Absetzbarkeit von Ausgaben auf meine finanzielle Situation aus? Kann ich meine berufsbedingten Ausgaben von der Steuer absetzen?
Die steuerliche Absetzbarkeit von Ausgaben kann sich positiv auf deine finanzielle Situation auswirken, da du dadurch weniger Steuern zahlen musst. Ja, berufsbedingte Ausgaben können in der Regel von der Steuer abgesetzt werden, solange sie notwendig und angemessen sind. Es ist ratsam, alle relevanten Belege und Nachweise aufzubewahren, um die Absetzbarkeit der Ausgaben zu belegen. **
Wie kann man die steuerliche Absetzbarkeit von Arbeitsmitteln und -kosten optimal nutzen? Welche Voraussetzungen muss man erfüllen, um Spenden steuerlich absetzen zu können?
Um die steuerliche Absetzbarkeit von Arbeitsmitteln und -kosten optimal zu nutzen, sollten alle beruflich bedingten Ausgaben sorgfältig dokumentiert werden. Zudem ist es wichtig, die gesetzlichen Regelungen und Höchstgrenzen zu beachten. Um Spenden steuerlich absetzen zu können, muss man als Spender eine Spendenquittung oder eine Zuwendungsbestätigung von der begünstigten Organisation erhalten und die Spende muss freiwillig und ohne Gegenleistung erfolgen. **
Top-Angebote
Produkte zum Begriff Steuerliche Absetzbarkeit:
-
Steuerliche Rückwirkung bei Kettenumwandlungen, Fachbücher von Moritz BellgardtDie Rechtsformwahl sowie der Wechsel der Rechtsformen gehören zu den konstitutiven betriebswirtschaftlichen Entscheidungen der Unternehmensorganisation. Steuerlich führen Rechtsformenänderungen jedoch regelmässig zu Problemen, da Steuersubjektänderungen zur Auflösung von stillen Reserven und dem Untergang von Verlustvorträgen führen können. Zudem ergeben sich aus der fehlenden Rechtsformneutralität der Besteuerung Folgewirkungen, wenn es zu einem Wechsel des Unternehmensteuersystems – Transparenz- vs. Trennsystem – kommt. Zur Vermeidung unerwünschter Rechtsfolgen werden häufig mehrere Umwandlungen bzw. Rechtsformänderungen nacheinander vorgenommen (sogenannte Kettenumwandlungen). Hier stellt sich die Frage, inwieweit es sich in solchen Fällen um missbräuchliche Gestaltungen handeln könnte, deren Anerkennung die Finanzverwaltung verwehrt. Dies gilt insbesondere dann, wenn das steuerliche Konstrukt der Rückwirkung Anwendung findet und somit die steuerlichen Umwandlungsfolgen bereits für die Vergangenheit Geltung erlangen. Dies kann auch dazu führen, dass die handelsrechtliche Umwandlungsreihenfolge von der steuerlichen Reihenfolge abweicht. Herr Bellgardt analysiert im Rahmen seiner Dissertationsschrift, welche Gestaltungsmöglichkeiten sich durch Kettenumwandlungen bei Nutzung der steuerlichen Rückwirkung für den Steuerpflichtigen ergeben und welche Risiken dabei zu beachten sind. Hierzu sind der steuerliche Übertragungsstichtag, der handelsrechtliche Umwandlungsstichtag sowie die zivilrechtliche Wirksamkeit aufeinander abzustimmen.59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Realteilung, Fachbücher von Institut der Wirtschaftsprüfer in Deutschland e.V.Die ertragsteuerliche Behandlung der Realteilung von Mitunternehmerschaften war in der jüngeren Vergangenheit mehrfach geänderter höchstrichterlicher Rechtsprechung und Änderungen der Verwaltungsauffassung unterworfen. Wirtschaftsprüfer, Steuerberater und ihre Mitarbeiter stehen vor der Herausforderung, einen Überblick über die Rechtsentwicklung zu behalten, um kompetent beraten zu können. Das IDW legt mit diesem Buch die, soweit ersichtlich, erste praxisorientierte Aufarbeitung der aktuellen Rechtslage unter Berücksichtigung von Ertragsteuern, Umsatzsteuer, Grunderwerbsteuer und Erbschaftsteuer mit Blick auf die wesentlichen steuerlichen Fragestellungen einer Realteilung vor. Die Darstellung zielt darauf ab, das Rüstzeug zu vermitteln, um kompetent zu beraten und offene Praxisfragen sowie steuerliche Risiken zu erkennen. Der Schwerpunkt liegt auf Inlandssachverhalten. Fortbestehende ungeklärte Praxisfragen werden anhand der Auffassungen von Finanzverwaltung und Literatur aufgearbeitet. Ein anschauliches Praxisbeispiel im ausklappbaren Umschlag begleitet den Leser durch das gesamte Buch und erleichtert so das Verständnis für die zahlreichen Fallkonstellationen der steuerlichen Realteilung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Verrechnungspreise, Fachbücher von Eva Greil, Stefan Greil, Katharina Becker, Felix Loose, Kerstin DaigfussDas Fachbuch "Steuerliche Verrechnungspreise" von Kiehl bietet einen fundierten und praxisorientierten Einstieg in das komplexe Thema der Verrechnungspreise. Anhand einer fiktiven Unternehmensgruppe und deren grenzüberschreitenden Transaktionen wird der Leser durch eine strukturierte Fallstudie geführt. Jedes Kapitel behandelt spezifische Aspekte, die auf den gemeinsamen Ausgangsfall Bezug nehmen, und orientiert sich an den OECD-Verrechnungspreisleitlinien. Die aktualisierte Neuauflage enthält neue Kapitel zu Anzeigepflichten, der Unterstützung durch künstliche Intelligenz, ESG-Kriterien sowie zur globalen Mindestbesteuerung. Dieses Handbuch richtet sich sowohl an Einsteiger, die die Grundlagen der steuerlichen Verrechnungspreise erlernen möchten, als auch an erfahrene Praktiker, die ihr Wissen vertiefen wollen. Es bietet eine klare Orientierung und Sensibilisierung für die Herausforderungen im Bereich der Verrechnungspreise.74,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann ein Fahrtenbuch korrekt geführt werden, um die steuerliche Absetzbarkeit von beruflichen Fahrten nachzuweisen?
Ein Fahrtenbuch sollte alle beruflichen Fahrten detailliert und lückenlos dokumentieren, einschließlich Datum, Uhrzeit, Start- und Zielort sowie den Zweck der Fahrt. Es ist wichtig, dass das Fahrtenbuch handschriftlich geführt wird und keine nachträglichen Änderungen vorgenommen werden. Zudem sollte das Fahrtenbuch regelmäßig und zeitnah geführt werden, um eine hohe Glaubwürdigkeit zu gewährleisten. **
-
Wie kann man einen Ausgabenbeleg korrekt und eindeutig gestalten, um die steuerliche Absetzbarkeit zu gewährleisten?
Um die steuerliche Absetzbarkeit zu gewährleisten, sollte der Ausgabenbeleg alle relevanten Informationen enthalten, wie Datum, Name des Unternehmens, Betrag und Leistung. Zudem sollte der Beleg ordentlich und gut lesbar sein, um Missverständnisse zu vermeiden. Zusätzlich ist es wichtig, den Beleg zusammen mit anderen Unterlagen wie Rechnungen oder Verträgen aufzubewahren, um im Falle einer Prüfung alle erforderlichen Nachweise vorlegen zu können. **
-
Welche Arten von Belegen werden benötigt, um die Ausgaben für die steuerliche Absetzbarkeit zu belegen?
Für die steuerliche Absetzbarkeit von Ausgaben werden in der Regel Belege wie Rechnungen, Quittungen und Kontoauszüge benötigt. Diese Belege müssen den Namen des Unternehmens, das Datum, den Betrag und eine detaillierte Beschreibung der Ausgabe enthalten. Es ist wichtig, alle Belege sorgfältig aufzubewahren, um bei Bedarf nachweisen zu können, dass die Ausgaben tatsächlich angefallen sind. **
-
Wie kann ein Fahrtenbuch ordnungsgemäß geführt werden, um die steuerliche Absetzbarkeit von beruflichen Fahrtkosten zu gewährleisten?
Ein Fahrtenbuch sollte alle beruflichen Fahrten mit Datum, Ziel, Kilometerstand und Zweck genau dokumentieren. Private Fahrten müssen klar von beruflichen Fahrten getrennt werden. Das Fahrtenbuch sollte regelmäßig und lückenlos geführt werden, um bei einer Steuerprüfung als Nachweis akzeptiert zu werden. **
Ähnliche Suchbegriffe für Steuerliche Absetzbarkeit
-
Produktmanagement – Innovation – Digitalisierung, Fachbücher von Gerd SchwandnerProduktmanagement ist ein Managementkonzept, das markt- und innovationsorientiert entlang des Produktlebenszyklus den wirtschaftlichen Erfolg eines Produkts oder einer Dienstleistung sicherstellen soll. In diesem Buch wird zunächst das Produktmanagement-Konzept erläutert und aufgezeigt, wie eine Implementierung in der Praxis erfolgen kann. Basierend auf der Geschäfts- und Innovationsstrategie wird ein sechsstufiger Produktinnovationsprozess skizziert. Dieser ergänzt die klassische Entwicklung um agile Methoden sowie Elemente aus dem Marketing, dem Innovationsmanagement und dem Design. Im Mittelpunkt dabei steht die Konzeptentwicklung mit Anforderungsermittlung, Positionierung und Produktstrategie. Unter 'digitales Produktmanagement' wird schliesslich aufgezeigt, wie Produkte und Dienstleistungen weiter 'digitalisiert' werden können. Daneben wird ausgeführt, wie der Produktinnovationsprozess durch den Einsatz digitaler Technologien und Methoden, inklusive Anwendungen der künstlichen Intelligenz, schneller, flexibler und innovativer gestaltet werden kann. Prof. Dr. Gerd A. Schwandner Jahrgang 1972; Studium und Promotion in Karlsruhe, Aachen und den USA; Praxiserfahrung als Berater, Manager, Gründer und geschäftsführender Gesellschafter; seit 2009 Professur für Produktmanagement an der Technischen Hochschule Ingolstadt.79,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Issendorff Schalt- und LCN-HU Dimmmodul mit erw. Programmierung, AutomatisierungDas Schalt- und LCN-HU Dimmmodul von Issendorff ist eine vielseitige Lösung für die Automatisierung von Beleuchtungssystemen. Es dient als Erweiterung zum LCN-SH und bietet elektronische Schaltausgänge mit einer Leistung von 2x 500 VA, die für grössere Beleuchtungsaufgaben geeignet sind. Das Modul ermöglicht die Ansteuerung von Vorschaltgeräten über Kleinspannungsausgänge, die wahlweise 0-10 Volt (analog), DSI (digital) oder DALI (digital) unterstützen. Die schraublosen Klemmen und der LCN-Stecker sorgen für eine einfache Installation und Verbindung. Mit einer Versorgungsspannung von 230 V~ (auch 120 V~ verfügbar) ist das Modul für den Netzbetrieb konzipiert und bietet eine zuverlässige Lösung für die Steuerung von Lichtquellen. Die integrierten Sicherheitsfunktionen, wie die Sicherungsausfall-Erkennung, gewährleisten einen sicheren Betrieb. - Zwei elektronische Schaltausgänge mit jeweils 500 VA für grössere Beleuchtungsaufgaben - Unterstützung von 0-10 Volt, DSI und DALI für die Ansteuerung von Vorschaltgeräten - Einfache Installation durch schraublose Klemmen und LCN-Stecker - Sicherheitsfunktionen wie Sicherungsausfall-Erkennung - Geeignet für Hutschienenmontage.313,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
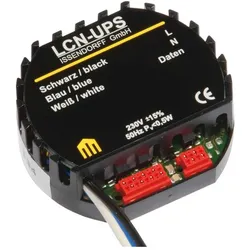
Issendorff UP Sensor mit LCN-UPS Erw. Programmierung (ohne Ausgänge), AutomatisierungIssendorff Unterputz-Sensor Modul LCN - UPS Hersteller: Issendorff Bezeichnung: Unterputz-Sensor Modul (ohne Ausgänge) Typ: LCN - UPS Bussystem KNX: ja Bussystem KNX-Funk: nein Bussystem Funkbus: nein Bussystem LON: nein Bussystem Powernet: nein Montageart: sonstige Anzahl der Anschlüsse Sensor/Aktor: 2 Befestigungsart: sonstige Weitere Details: Sensormodul für 230 Volt mit 8 Tasteneingängen, die 64 Zieladressen mit 192 Funktionen individuell steuern können. Integrierter Impulsmesseingang für Fernsteuerempfänger. Auswertung über 5 Schwellen (10 Kommandos) mit Hysterese. Inklusive 2 Stetigregler, die unabhängig und zusätzlich zur Schwellwertverarbeitung genutzt werden können. Zwei Messgrössen können unabhängig voneinander erfasst und geregelt werden. Dekodieren der Telegramme des IR-Fernsteuerempfängers oder Transponder. Auswertung direkt oder über Zentralrechner. Funktionen für Tastenebenen, kodierte Übertragung, Senderunterscheidung. Weitere Funktionen: Steuerung mit Abhängigkeiten, Bildung von Verknüpfungen, Zählen, Rechnen, feste und dynamische Gruppenbildung, Erzeugung automatischer Statusmeldungen (echte Rückmeldungen) für die Visualisierung. EAN: 4260742830181.129,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Vorteile bietet das Dienstwagenleasing im Vergleich zum Kauf eines Firmenfahrzeugs und wie lässt sich die steuerliche Absetzbarkeit optimieren?
Beim Dienstwagenleasing entfallen hohe Anschaffungskosten und es besteht die Möglichkeit, regelmäßig ein neues Fahrzeug zu nutzen. Zudem können die Leasingraten als Betriebsausgaben steuerlich abgesetzt werden. Um die steuerliche Absetzbarkeit zu optimieren, sollte man auf eine niedrige monatliche Leasingrate achten und gegebenenfalls Sonderausstattungen vermeiden. **
-
Wie kann man die steuerliche Absetzbarkeit von Weiterbildungskosten nutzen? Welche Kosten können bei der Steuererklärung als haushaltsnahe Dienstleistungen abgesetzt werden?
Die steuerliche Absetzbarkeit von Weiterbildungskosten kann genutzt werden, indem man die Kosten als Werbungskosten in der Steuererklärung angibt. Dafür müssen die Weiterbildungskosten beruflich veranlasst sein und zur Verbesserung der eigenen beruflichen Position dienen. Haushaltsnahe Dienstleistungen, die bei der Steuererklärung abgesetzt werden können, umfassen beispielsweise Kosten für Reinigung, Gartenpflege, Betreuung von Kindern oder pflegebedürftigen Angehörigen. **
-
Wie wirkt sich die steuerliche Absetzbarkeit von Ausgaben auf meine finanzielle Situation aus? Kann ich meine berufsbedingten Ausgaben von der Steuer absetzen?
Die steuerliche Absetzbarkeit von Ausgaben kann sich positiv auf deine finanzielle Situation auswirken, da du dadurch weniger Steuern zahlen musst. Ja, berufsbedingte Ausgaben können in der Regel von der Steuer abgesetzt werden, solange sie notwendig und angemessen sind. Es ist ratsam, alle relevanten Belege und Nachweise aufzubewahren, um die Absetzbarkeit der Ausgaben zu belegen. **
-
Wie kann man die steuerliche Absetzbarkeit von Arbeitsmitteln und -kosten optimal nutzen? Welche Voraussetzungen muss man erfüllen, um Spenden steuerlich absetzen zu können?
Um die steuerliche Absetzbarkeit von Arbeitsmitteln und -kosten optimal zu nutzen, sollten alle beruflich bedingten Ausgaben sorgfältig dokumentiert werden. Zudem ist es wichtig, die gesetzlichen Regelungen und Höchstgrenzen zu beachten. Um Spenden steuerlich absetzen zu können, muss man als Spender eine Spendenquittung oder eine Zuwendungsbestätigung von der begünstigten Organisation erhalten und die Spende muss freiwillig und ohne Gegenleistung erfolgen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.